10 Formas de Enviar Remesas Internacionales Baratas con Fintech
Enviar dinero a otro país no debería significar perder una parte importante de tus ahorros en comisiones y tipos de cambio desfavorables. Hoy, las remesas internacionales baratas son más accesibles gracias a las soluciones fintech, que permiten comparar proveedores, realizar transferencias digitales y conocer mejor los costos antes de confirmar una operación.
Sin embargo, no todas las plataformas cobran lo mismo. Algunas ofrecen comisiones reducidas, pero aplican márgenes al tipo de cambio. Otras permiten enviar dinero directamente a cuentas bancarias o billeteras digitales, aunque las tarifas pueden variar según el país, el importe y el método de pago.
La clave para ahorrar está en comparar cuánto dinero recibirá realmente el destinatario, no solamente cuánto cuesta iniciar la transferencia.
Por Qué los Bancos Tradicionales Ya No Son la Mejor Opción para Remesas Internacionales Baratas
Durante décadas, los bancos y las casas de cambio físicas monopolizaron el mercado de las remesas. Sus modelos de negocio se construyeron sobre comisiones elevadas, tipos de cambio con márgenes ocultos y tiempos de procesamiento de varios días. Hoy, ese modelo está siendo desafiado directamente por empresas fintech que operan con estructuras de costos radicalmente más bajas.
El Banco Mundial estima que el costo promedio global de enviar 200 dólares sigue siendo superior al 6%, pero las mejores plataformas digitales ya cobran menos del 1% en muchos corredores. Conocer las herramientas disponibles es el primer paso para dejar de pagar de más.
10 Estrategias para Conseguir Remesas Internacionales Baratas con Fintech
1. Usar Plataformas de Transferencia Peer-to-Peer
Las plataformas P2P como Wise (antes TransferWise) o Remitly conectan a usuarios que quieren enviar dinero en direcciones opuestas, eliminando la necesidad de mover fondos físicamente entre países. El resultado son comisiones mínimas y tipos de cambio cercanos al interbancario.
Ventaja clave: transparencia total antes de confirmar la transacción.
2. Aprovechar las Cuentas Multidivisa
Abrir una cuenta multidivisa en plataformas como Revolut o Wise permite mantener saldos en distintas monedas y convertir solo cuando el tipo de cambio es favorable. Esta estrategia es especialmente útil para freelancers y pequeños empresarios que cobran en dólares o euros y necesitan enviar fondos a sus países de origen.
Para los pequeños empresarios que gestionan pagos internacionales, explorar las herramientas fintech para pymes puede ampliar significativamente las opciones disponibles.
3. Comparar el Tipo de Cambio Real, No Solo la Comisión
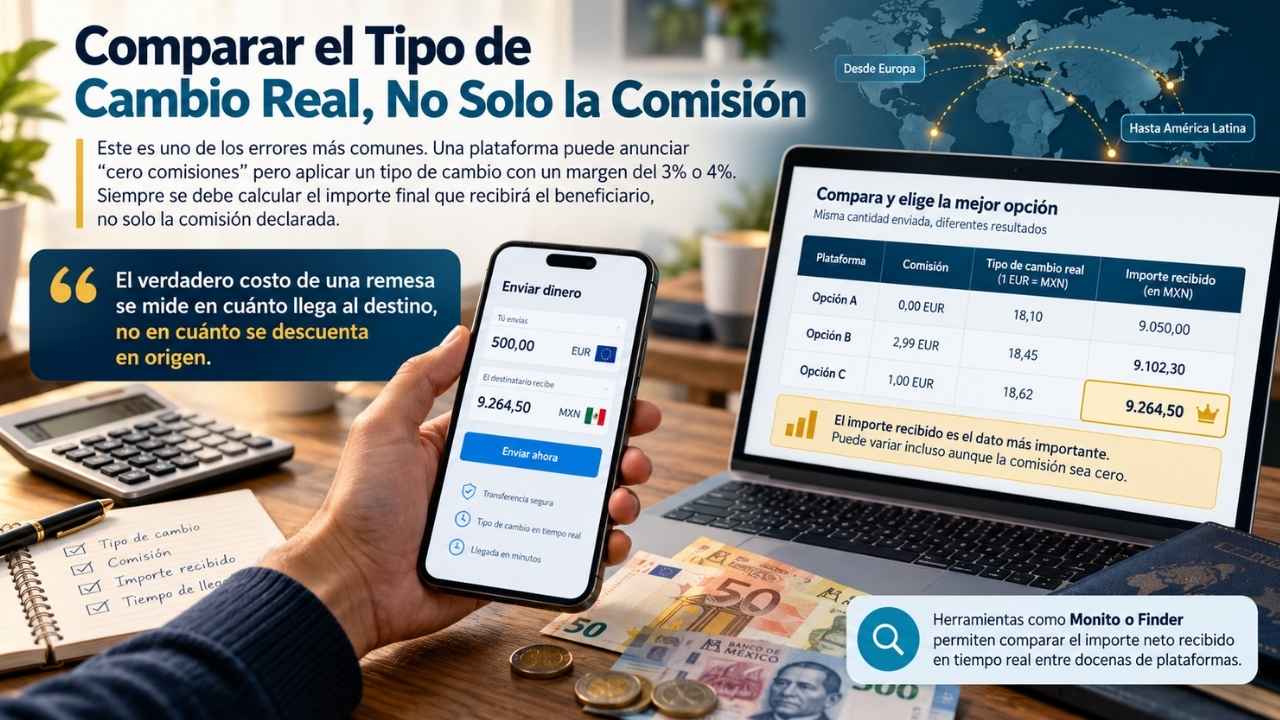
Este es uno de los errores más comunes. Una plataforma puede anunciar “cero comisiones” pero aplicar un tipo de cambio con un margen del 3% o 4%. Siempre se debe calcular el importe final que recibirá el beneficiario, no solo la comisión declarada.
“El verdadero costo de una remesa se mide en cuánto llega al destino, no en cuánto se descuenta en origen.”
Herramientas como Monito o Finder permiten comparar el importe neto recibido en tiempo real entre docenas de plataformas.
4. Explorar las Transferencias con Stablecoins
Las criptomonedas estables vinculadas al dólar o al euro permiten enviar valor a cualquier parte del mundo en minutos y con comisiones de red muy bajas. El receptor puede convertir la stablecoin a moneda local a través de exchanges locales o plataformas de intercambio P2P.
Para entender mejor cómo funcionan estos activos digitales, el artículo sobre stablecoins y dinero digital ofrece una base sólida.
5. Aprovechar los Programas de Fidelización y Promociones
Muchas plataformas fintech ofrecen la primera transferencia sin comisión, descuentos por volumen o bonificaciones por referidos. Usuarios frecuentes que envían dinero mensualmente pueden acumular beneficios significativos. Vale la pena revisar periódicamente las promociones activas antes de cada envío.
6. Programar Transferencias en Momentos de Tipo de Cambio Favorable
Algunas plataformas permiten configurar alertas de tipo de cambio o transferencias automáticas cuando la divisa alcanza un nivel determinado. Esta función, disponible en apps como Wise o OFX, puede suponer un ahorro adicional del 2% al 5% en envíos grandes.
| Plataforma | Comisión típica | Tiempo de entrega | Alertas de cambio |
|---|---|---|---|
| Wise | 0,4% – 1,5% | Inmediato – 2 días | Sí |
| Remitly | 0% – 3,99 USD | Minutos – 3 días | No |
| Revolut | 0% (plan premium) | Inmediato | Sí |
| Western Union Digital | 1% – 5% | Minutos | No |
7. Usar el Open Banking para Reducir Costos de Fondeo
El open banking permite a las plataformas fintech acceder directamente a la cuenta bancaria del usuario para fondear transferencias, eliminando intermediarios adicionales. Este mecanismo reduce los costos de procesamiento y, en muchos casos, se traslada al usuario en forma de comisiones más bajas.
El avance del open banking y sus implicaciones es una de las tendencias que más está transformando el ecosistema de pagos internacionales en 2026.
8. Considerar Neobancos con Funcionalidad de Remesas Integrada
Los neobancos diseñados específicamente para comunidades migrantes, como Majority o Zepz, incluyen transferencias internacionales como parte de su propuesta de valor central. Al integrar la cuenta corriente con la funcionalidad de remesas, eliminan la necesidad de usar múltiples aplicaciones y suelen ofrecer tarifas planas muy competitivas.
Esta tendencia forma parte de un ecosistema más amplio que se puede explorar en el análisis de las tendencias fintech más relevantes del momento.
9. Verificar la Regulación y Seguridad de la Plataforma Elegida
No todas las plataformas que prometen remesas internacionales baratas ofrecen las mismas garantías. Antes de usar un servicio, conviene verificar que esté regulado por las autoridades financieras del país de origen y del destino. Una plataforma no regulada puede ofrecer tarifas atractivas pero exponer los fondos a riesgos innecesarios.
Comprender el marco de la regulación fintech internacional ayuda a tomar decisiones más informadas y seguras.
10. Aprovechar el Potencial de la Inclusión Financiera Digital
En muchos países receptores de remesas, el acceso bancario tradicional es limitado. Sin embargo, la penetración de teléfonos inteligentes ha crecido exponencialmente. Plataformas que permiten recibir dinero directamente en una billetera móvil, sin necesidad de cuenta bancaria, amplían el alcance de las transferencias y reducen los costos de la última milla.
El vínculo entre tecnología financiera y acceso económico se analiza en profundidad en el artículo sobre fintech e inclusión financiera, que muestra cómo estas herramientas están cambiando la vida de millones de personas.
Errores Comunes que Encarecen las Remesas Internacionales
Conocer las estrategias no es suficiente si se cometen errores básicos. Estos son los más frecuentes:
- Enviar desde una tarjeta de crédito: las plataformas suelen cobrar un recargo adicional del 1,5% al 3% por este método de pago.
- No revisar el tipo de cambio aplicado: muchas plataformas muestran el tipo de cambio interbancario en su publicidad pero aplican uno diferente en la transacción real.
- Ignorar los límites de transferencia: superar ciertos umbrales puede activar comisiones escalonadas más altas.
- No actualizar la verificación de identidad: una cuenta no verificada puede tener límites más bajos y tarifas más altas.
- Fidelizarse a una sola plataforma sin comparar: el mercado cambia constantemente y la mejor opción de hace seis meses puede no serlo hoy.
El Futuro de las Remesas Internacionales Baratas
La competencia entre plataformas fintech seguirá presionando los costos a la baja. La inteligencia artificial está siendo incorporada para detectar el mejor momento de envío, optimizar rutas de transferencia y personalizar las ofertas para cada usuario. Las startups disruptoras del sector siguen atrayendo inversión y desarrollando soluciones que hace cinco años parecían imposibles.
La consolidación regulatoria en la Unión Europea, Estados Unidos y varios mercados emergentes también está creando un entorno más seguro y competitivo, lo que beneficia directamente al usuario final.
Conclusión
Enviar remesas internacionales baratas en 2026 no es una cuestión de suerte, sino de estrategia. Las herramientas fintech disponibles hoy permiten reducir los costos de transferencia de forma significativa, siempre que se apliquen los criterios correctos: comparar el importe neto recibido, elegir plataformas reguladas, aprovechar las cuentas multidivisa y estar atentos a las promociones disponibles.
Pasos concretos para empezar hoy:
- Usar un comparador como Monito para evaluar el costo real de la próxima transferencia.
- Abrir una cuenta en al menos dos plataformas fintech para tener flexibilidad.
- Activar alertas de tipo de cambio en la plataforma elegida.
- Verificar la regulación de cualquier nueva plataforma antes de usarla.
- Revisar las condiciones cada tres meses, ya que el mercado evoluciona rápidamente.
Cada punto porcentual ahorrado en comisiones es dinero que llega íntegro a quienes más lo necesitan.