6 Casos de Uso de la Personalización de Servicios Financieros Con IA
La inteligencia artificial está transformando la personalización de los servicios financieros. Los bancos y las empresas fintech ya pueden analizar patrones de gasto, anticipar determinadas necesidades y ofrecer recomendaciones adaptadas al comportamiento de cada cliente. Esta evolución está cambiando la forma en que las personas ahorran, invierten, solicitan créditos y administran su dinero.
Gracias al aprendizaje automático, el análisis predictivo y los asistentes virtuales, las entidades financieras pueden desarrollar experiencias más relevantes y ágiles. Desde alertas de ahorro personalizadas hasta propuestas de inversión y productos bancarios ajustados al perfil del usuario, las posibilidades van mucho más allá de la automatización tradicional.
Sin embargo, estas herramientas también plantean desafíos relacionados con la privacidad, la transparencia de los algoritmos y el uso responsable de los datos personales.
Qué Significa la Personalización de Servicios Financieros con IA
La personalización financiera tradicional se limitaba a segmentar clientes en grupos amplios: jóvenes, empresas, jubilados. La inteligencia artificial rompe este modelo al analizar comportamientos individuales, patrones de gasto, historial de transacciones y datos contextuales para construir un perfil único de cada usuario.
Los algoritmos de aprendizaje automático procesan variables que ningún analista humano podría gestionar simultáneamente: frecuencia de pagos, horarios de actividad, tolerancia al riesgo implícita, objetivos de ahorro no declarados y señales de vida como cambios de empleo o mudanzas.
“La IA no solo personaliza productos; reconstruye la relación entre institución financiera y cliente sobre una base de comprensión profunda y continua.”
Las plataformas de gestión financiera modernas integran estas capacidades para ofrecer experiencias que se adaptan en tiempo real, convirtiendo datos dispersos en decisiones de valor para el cliente.
1. Recomendaciones de Productos Financieros Hiperpersonalizadas
Los motores de recomendación basados en IA analizan el comportamiento transaccional del cliente para sugerir productos en el momento preciso en que son más relevantes. Un cliente que realiza pagos recurrentes de alquiler elevado podría recibir automáticamente información sobre hipotecas adaptadas a su capacidad real de pago.
Cómo funciona en la práctica:
| Señal del cliente | Recomendación generada por IA |
|---|---|
| Pagos frecuentes al exterior | Tarjeta sin comisiones internacionales |
| Saldo ocioso recurrente | Fondo de inversión de bajo riesgo |
| Gastos crecientes en salud | Seguro médico complementario |
| Ingresos variables mensuales | Cuenta con flexibilidad de cuotas |
Empresas como BBVA y Santander ya utilizan estos sistemas para aumentar la tasa de conversión en productos cruzados, logrando que las sugerencias se perciban como consejos genuinos y no como publicidad intrusiva.
2. Evaluación Crediticia Personalizada mediante Modelos Predictivos
El modelo crediticio tradicional penaliza a millones de personas por no tener historial bancario suficiente. La IA amplía el universo de datos evaluables: comportamiento de pago de servicios, actividad en plataformas de comercio electrónico, estabilidad laboral inferida y patrones de movilidad.
Los préstamos digitales modernos aprovechan estos modelos para aprobar financiación en minutos con tasas de interés ajustadas al perfil real de riesgo de cada solicitante, no a categorías genéricas.
Beneficios clave de la evaluación crediticia con IA:
- Reducción del 40% en tasas de morosidad en instituciones que han implementado modelos avanzados.
- Inclusión financiera de segmentos históricamente excluidos del crédito formal.
- Actualización dinámica del perfil de riesgo a medida que cambia la situación del cliente.
- Eliminación de sesgos humanos en la toma de decisiones crediticias.
3. Detección y Prevención de Fraude Individualizada
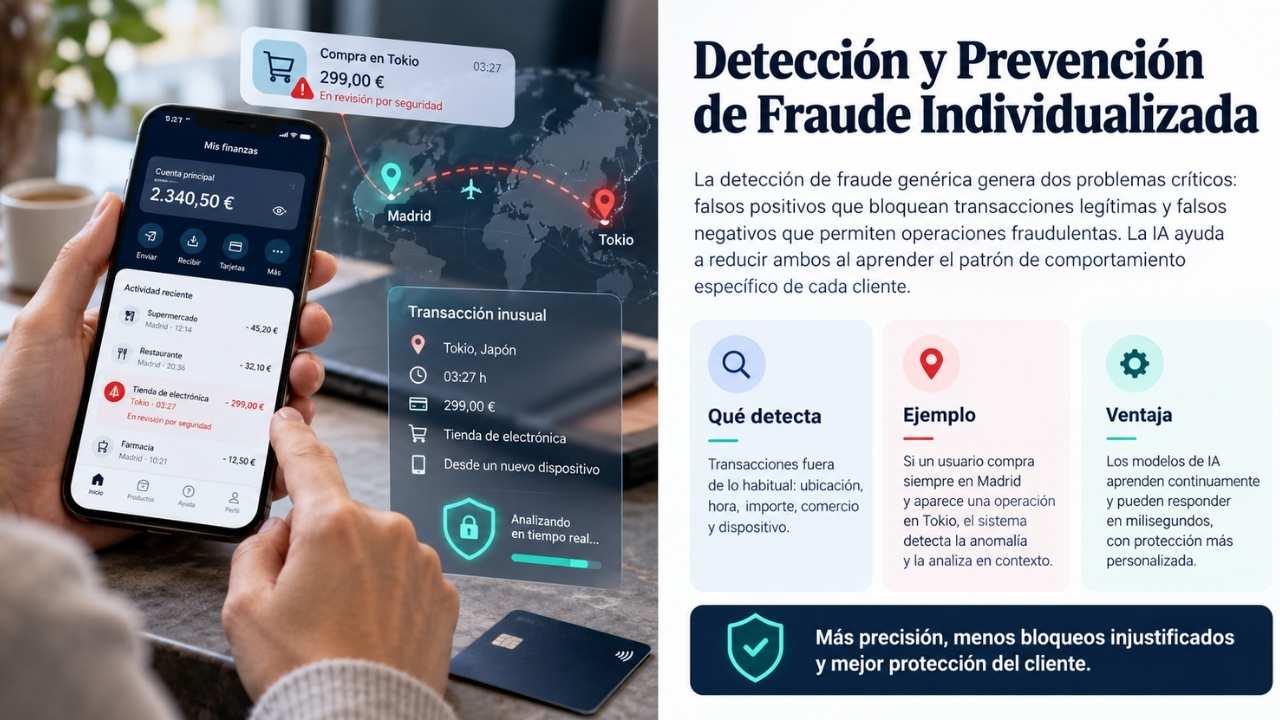
La detección de fraude genérica genera dos problemas críticos: falsos positivos que bloquean transacciones legítimas y falsos negativos que permiten operaciones fraudulentas. La IA resuelve ambos al aprender el patrón de comportamiento específico de cada cliente.
Si un usuario siempre realiza compras en Madrid y de repente aparece una transacción en Tokio, el sistema no solo detecta la anomalía geográfica, sino que la pondera junto con docenas de variables adicionales: hora del día, monto, categoría del comercio y dispositivo utilizado.
Las tendencias de ciberseguridad más avanzadas integran modelos de IA que aprenden continuamente, reduciendo el tiempo de respuesta ante amenazas de horas a milisegundos. Esto protege al cliente de manera genuinamente personalizada, no mediante reglas estáticas aplicadas a todos por igual.
4. Asesoramiento Financiero Automatizado y Personalizado
Los robo-advisors de nueva generación van mucho más allá de asignar carteras según un cuestionario de riesgo inicial. Analizan continuamente los objetivos del cliente, sus cambios de vida y las condiciones del mercado para ajustar recomendaciones de inversión en tiempo real.
Esta capacidad democratiza el acceso a asesoramiento de calidad. Un cliente con 5.000 euros de ahorro puede recibir orientación tan sofisticada como la que antes solo estaba disponible para patrimonios de varios millones.
Comparativa entre asesoramiento tradicional y asesoramiento con IA:
| Dimensión | Asesoramiento Tradicional | Asesoramiento con IA |
|---|---|---|
| Disponibilidad | Horario de oficina | 24/7 en tiempo real |
| Mínimo de inversión | Alto (50.000+ euros) | Bajo o sin mínimo |
| Actualización del perfil | Revisión anual | Continua y automática |
| Coste | 1-2% anual sobre activos | 0,1-0,5% anual |
La innovación en modelos de negocio que representan estos asesores virtuales está redefiniendo quién puede acceder a planificación financiera de calidad.
5. Personalización de la Experiencia Bancaria Digital
La personalización de servicios financieros con IA no se limita a productos; transforma la interfaz y la experiencia completa del usuario. Las aplicaciones bancarias inteligentes reorganizan sus menús, notificaciones y contenidos según los hábitos de cada cliente.
Un usuario que gestiona principalmente pagos de nómina verá una pantalla de inicio diferente a la de alguien que opera con múltiples cuentas de inversión. La IA aprende qué funciones usa cada persona, a qué hora las usa y qué información necesita antes de pedirla.
Elementos que se personalizan mediante IA:
- Orden y visibilidad de funciones en la aplicación móvil.
- Alertas proactivas sobre gastos, vencimientos y oportunidades de ahorro.
- Contenido educativo financiero adaptado al nivel de conocimiento del usuario.
- Ofertas y promociones activadas por eventos de vida detectados algorítmicamente.
Las startups disruptoras del sector fintech han liderado esta transformación, forzando a la banca tradicional a acelerar su adopción de tecnologías de personalización contextual.
6. Gestión Personalizada del Riesgo y Cumplimiento Regulatorio
La regulación financiera exige que las instituciones conozcan profundamente a sus clientes (principio KYC, Know Your Customer). La IA convierte este requisito regulatorio en una ventaja competitiva al construir perfiles dinámicos que mejoran tanto el cumplimiento como la experiencia del cliente.
Los modelos de IA identifican cambios en el comportamiento financiero que podrían indicar dificultades económicas antes de que el cliente las declare, permitiendo intervenciones proactivas: reestructuración de deuda, ajuste de límites de crédito o alertas de sobreendeudamiento.
La regulación fintech internacional avanza hacia marcos que exigen mayor transparencia en los algoritmos de decisión, lo que impulsa el desarrollo de IA explicable (XAI) en el sector financiero. Esta tendencia garantiza que la personalización sea no solo efectiva, sino también auditable y ética.
El modelo BNPL (Buy Now, Pay Later) es un ejemplo claro de cómo la personalización del riesgo permite ofrecer financiación instantánea con condiciones ajustadas al perfil real de cada comprador, manteniendo tasas de impago controladas.
Desafíos de la Personalización de Servicios Financieros con IA
Implementar estas tecnologías no está exento de obstáculos. Los principales retos que enfrentan las instituciones incluyen:
- Privacidad y protección de datos: El RGPD europeo y regulaciones similares imponen límites estrictos al uso de datos personales para personalización algorítmica.
- Sesgo algorítmico: Los modelos entrenados con datos históricos pueden perpetuar discriminaciones existentes en el sistema financiero.
- Confianza del usuario: Muchos clientes desconocen cómo se utilizan sus datos, lo que genera resistencia a la personalización.
- Integración tecnológica: Las instituciones con infraestructura legacy enfrentan costes elevados para modernizar sus sistemas.
Superar estos desafíos requiere una combinación de inversión tecnológica, marcos éticos sólidos y comunicación transparente con los clientes.
Conclusión
La personalización de servicios financieros con IA representa una de las transformaciones más profundas que ha experimentado el sector en décadas. Los seis casos de uso analizados, desde recomendaciones hiperpersonalizadas hasta gestión dinámica del riesgo, demuestran que la inteligencia artificial no es una herramienta auxiliar, sino el motor central de una nueva forma de relacionarse con el cliente financiero.
Pasos accionables para instituciones y profesionales:
- Auditar los datos disponibles y evaluar su calidad antes de implementar modelos de IA.
- Comenzar con un caso de uso específico y de alto impacto, como la detección de fraude o las recomendaciones de productos.
- Establecer un marco de gobernanza de datos que garantice cumplimiento regulatorio y transparencia algorítmica.
- Medir el impacto mediante indicadores claros: tasa de conversión, satisfacción del cliente y reducción del abandono.
- Escalar gradualmente hacia una personalización integral de la experiencia bancaria.
Las instituciones que actúen con decisión en 2026 tendrán una ventaja competitiva difícil de replicar. Las que esperen enfrentarán una brecha tecnológica y de confianza cada vez más difícil de cerrar.