El futuro de los vehículos eléctricos en la industria automotriz de Argentina
La transición hacia la movilidad eléctrica en Argentina acelera su ritmo, combinando avances regulatorios, inversiones estratégicas y desafíos estructurales. Con un crecimiento del 48% en ventas de electrificados en 2024 y políticas que buscan posicionar al país como referente regional, el sector enfrenta una transformación que redefine su competitividad y sostenibilidad.
Marco regulatorio: Más allá del Decreto 49/2025
El Decreto 49/2025 no solo elimina aranceles, sino que establece un ecosistema integral:
- Simplificación de homologación: Los vehículos con certificaciones internacionales (como UE o China) evitan trámites locales, reduciendo plazos de 6 a 2 meses.
- Cuotas dinámicas: El 50% de las 50.000 unidades anuales se asignan a fabricantes con plantas locales, incentivando alianzas tecnológicas.
- Beneficios fiscales adicionales: Exención del Impuesto PAÍS (30%) para autopartes de vehículos eléctricos hasta 2027.
Comparación regional de incentivos para VE
| País | Reducción arancelaria | Subsidios directos | Exención impuestos locales |
| Argentina | 35% → 0% | No | Sí (PAÍS, Ganancias) |
| Brasil | 35% → 10% | Hasta USD 3.000 | Sí (IPI) |
| Chile | 0% | Hasta USD 6.200 | No |
Mercado en expansión: Más allá de los números
Las 14.175 unidades patentadas en 2024 esconden tendencias clave:
- Segmento premium: El 23% de los eléctricos puros (BEV) vendidos superan los USD 40.000, apuntando a nichos urbanos de alto poder adquisitivo.
- Rentabilidad en flotas: Empresas de logística como Andreani y Correo Argentino han reducido costos operativos en un 40% usando furgones eléctricos.
- Segunda vida de baterías: Proyectos piloto en Córdoba y Mendoza reutilizan baterías de buses eléctricos para almacenar energía solar.
Proyección de ventas por tecnología (2025-2030)
| Año | BEV | Híbridos | Hidrógeno |
| 2025 | 1.200 | 26.800 | 0 |
| 2027 | 5.500 | 41.000 | 150 |
| 2030 | 18.000 | 67.000 | 1.200 |
Cadena de valor: Oportunidades industriales
Argentina aprovecha sus recursos estratégicos:
- Litio: Con 19 proyectos activos en el “Triángulo del Litio” (Salta, Jujuy, Catamarca), podría cubrir el 12% de la demanda global de baterías para 2030.
- Actuadores eléctricos: El mercado local de estos componentes crecerá a una CAGR del 8.9% (2025-2034), con inversiones de USD 120 millones en fábricas en Tierra del Fuego.
- Innovación en PYMES: 15 startups argentinas desarrollan tecnologías críticas, como Sero Electric (motores modulares) y QEV Tech (kits de conversión a eléctrico).
Infraestructura: Planes y realidades
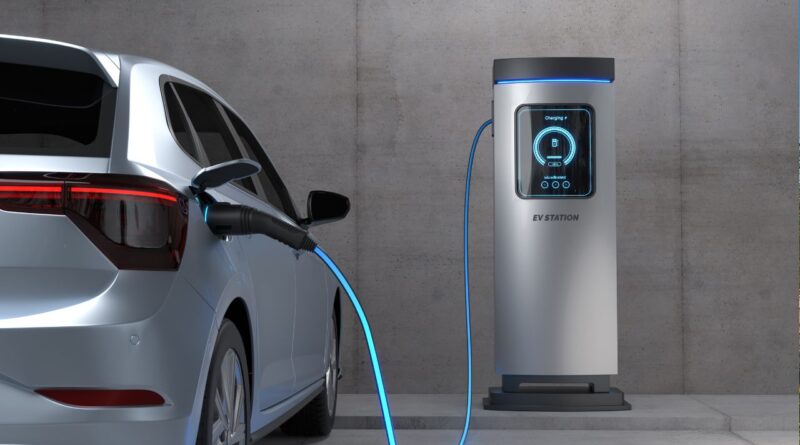
Aunque solo existen 137 cargadores públicos (marzo 2025), se implementan soluciones creativas:
- Electrolineras solares: YPF instaló 12 estaciones autosuficientes en rutas patagónicas, con capacidad para 4 vehículos simultáneos.
- Carga bidireccional: Pruebas en Bariloche y Mar del Plata permiten a vehículos devolver energía a la red, compensando hasta USD 40 mensuales en electricidad.
- Mapa unificado: La app ArgCarGA geolocaliza el 95% de los puntos de carga, incluyendo datos en tiempo real sobre disponibilidad y precios.
Comparación internacional de infraestructura
| Indicador | Argentina | Noruega | Chile |
| Cargadores/100 km² | 0.3 | 35 | 2.1 |
| Tiempo carga rápida (80%) | 45-60 min | 20-30 min | 35-50 min |
| Costo promedio por kWh | USD 0.18 | USD 0.28 | USD 0.15 |
Competencia global: Nuevos actores en escena
Además de GM y Renault, ingresan jugadores disruptivos:
- BYD: Anunció 10 concesionarios exclusivos para sus modelos Dolphin y Tang, con planes de ensamblar buses eléctricos en Santa Fe.
- JAC Motors: Ofrece el E10X con baterías intercambiables en 3 minutos, modelo líder en flotas de ride-sharing.
- Stellantis: Alianza con Fábrica Militar de Aviones para producir furgones eléctricos bajo la marca Peugeot e-Expert.
Riesgos y desafíos críticos
- Dependencia importadora: El 93% de los componentes eléctricos aún se importan, principalmente de China.
- Brecha tecnológica: Solo el 8% de los talleres mecánicos están certificados para mantenimiento EV.
- Desigualdad regional: El 81% de los cargadores se concentran en Buenos Aires, Córdoba y Mendoza.
Hoja de ruta hacia 2030
Expertos proponen tres etapas prioritarias:
2025-2027: Maduración del mercado.
- Cuota mínima del 5% en compras estatales.
- 500 cargadores rápidos en rutas nacionales.
2028-2030: Industrialización.
- Planta local de baterías de litio (inversión USD 500M).
- Régimen de economía circular para baterías usadas.
2031-2035: Exportación.
- Desarrollo de vehículos utilitarios para mercados andinos.
- Hub regional de I+D en movilidad sostenible.
Conclusión
Argentina construye su futuro eléctrico sobre cuatro pilares: recursos naturales, adaptación industrial, políticas ágiles e innovación local. Si bien el camino incluye obstáculos como la infraestructura y la capacitación laboral, la convergencia entre el litio, las energías renovables y el conocimiento técnico posiciona al país para liderar una transición única en la región