9 Productos de Seguros Digitales Con Mayor Crecimiento en el Mercado Global
El mercado mundial de seguros atraviesa una transformación impulsada por la digitalización, la inteligencia artificial y las nuevas necesidades de protección de consumidores y empresas. Los productos de seguros digitales están cambiando la forma de contratar pólizas, evaluar riesgos y gestionar reclamaciones, al tiempo que abren oportunidades para aseguradoras tradicionales y empresas insurtech.
En 2026, soluciones como los seguros cibernéticos, las coberturas integradas en plataformas digitales y los seguros paramétricos destacan por su potencial de expansión. Estas modalidades buscan responder a riesgos emergentes, simplificar los procesos de contratación y ofrecer una protección más adaptada a situaciones específicas.
Sin embargo, no todos los segmentos avanzan al mismo ritmo. Su crecimiento depende de factores como la demanda, la regulación, la adopción tecnológica y las condiciones económicas de cada región.
El Auge de los Productos de Seguros Digitales: Contexto Global
La digitalización financiera ha creado una demanda sin precedentes de coberturas ágiles, transparentes y accesibles desde cualquier dispositivo. La pandemia aceleró esta transición: millones de consumidores que nunca habían contratado un seguro en línea comenzaron a hacerlo por necesidad. Hoy, en 2026, los productos de seguros digitales ya no son una tendencia emergente, sino un segmento maduro con reglas propias.
Este fenómeno está estrechamente ligado a la expansión de las billeteras digitales y los nuevos hábitos de pago, que han facilitado la contratación y el cobro de primas de forma instantánea. Además, la transformación digital de las pymes ha generado una nueva base de clientes corporativos que demandan coberturas específicas para entornos de trabajo remoto y activos digitales.
A continuación se presentan los nueve productos con mayor crecimiento documentado en el mercado global.
Los 9 Productos de Seguros Digitales Con Mayor Crecimiento
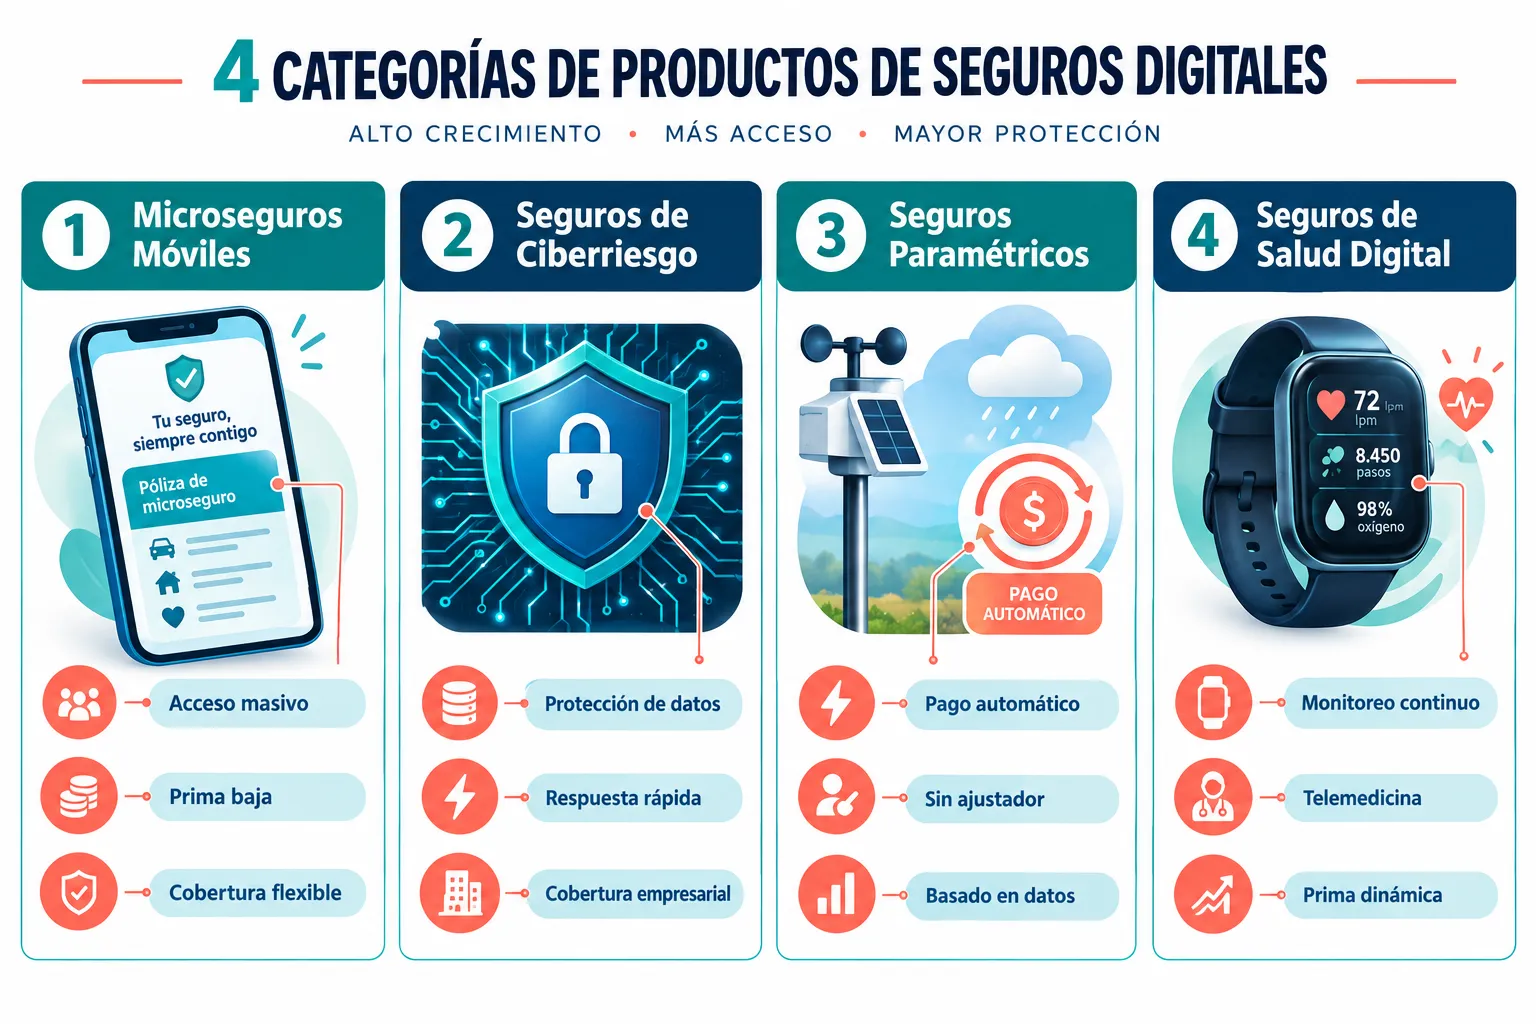
1. Microseguros Móviles
Los microseguros distribuidos por smartphone están transformando la inclusión financiera en África, Asia y América Latina. Con primas que pueden ser inferiores a un dólar al mes, estos productos cubren riesgos básicos como hospitalización, muerte accidental o pérdida de cosechas.
Datos clave:
- Más de 300 millones de personas en mercados emergentes tienen acceso a microseguros móviles.
- La tasa de crecimiento anual compuesta (CAGR) del segmento supera el 35% entre 2022 y 2027.
- Plataformas como Bima y MicroEnsure lideran la distribución vía operadores de telecomunicaciones.
2. Seguros de Ciberriesgo
El aumento exponencial de los ciberataques ha convertido este producto en uno de los de mayor demanda entre empresas de todos los tamaños. Cubre pérdidas por brechas de datos, ransomware, interrupción de negocio y responsabilidad ante terceros.
“El mercado de seguros de ciberriesgo crecerá de 12.000 millones de dólares en 2022 a más de 63.000 millones en 2029.”, Fortune Business Insights
Para empresas que manejan activos digitales sensibles, comprender cómo proteger el dinero digital es tan importante como contar con una póliza de ciberriesgo robusta.
3. Seguros Paramétricos
A diferencia de los seguros tradicionales, los seguros paramétricos pagan automáticamente cuando se cumple un parámetro predefinido (temperatura, nivel de lluvia, magnitud sísmica), sin necesidad de un ajustador de siniestros.
Ventajas principales:
- Liquidación en horas, no en semanas.
- Eliminación del riesgo moral y de fraude.
- Aplicaciones en agricultura, turismo, energía renovable y logística.
La industria de viajes ha sido una de las primeras en adoptar este modelo. La tecnología en la industria de viajes y turismo digital está integrando coberturas paramétricas directamente en plataformas de reserva.
4. Seguros de Salud Digital (Healthtech Insurance)
Impulsados por wearables, aplicaciones de salud y telemedicina, estos productos ajustan las primas en tiempo real según el comportamiento del asegurado. Un usuario que registra actividad física diaria puede pagar menos que uno sedentario.
Características destacadas:
| Característica | Seguro Tradicional | Seguro de Salud Digital |
|---|---|---|
| Ajuste de prima | Anual | Dinámico (mensual o diario) |
| Datos utilizados | Historial médico | Wearables + historial |
| Canal de contratación | Agente o broker | App móvil |
| Tiempo de emisión | Días | Minutos |
5. Seguros Integrados (Embedded Insurance)
Este modelo incorpora la cobertura directamente en el proceso de compra de otro producto o servicio. Al comprar un vuelo, un smartphone o un automóvil eléctrico, el seguro aparece como una opción integrada en el checkout.
El embedded insurance es uno de los segmentos de mayor crecimiento: se estima que el mercado global alcanzará los 700.000 millones de dólares en primas para 2030, según InsTech London.
6. Seguros para Activos Digitales y Criptomonedas
Con el crecimiento del ecosistema cripto y la adopción de stablecoins y dinero digital, han surgido productos específicos para cubrir pérdidas por hackeos de exchanges, errores en contratos inteligentes y custodia de criptoactivos.
Proveedores líderes: Nexus Mutual, Lloyd’s of London (divisiones especializadas), Coincover.
Este segmento aún es incipiente, pero registra tasas de crecimiento superiores al 50% anual en 2026 debido al aumento del valor bajo custodia en plataformas DeFi y CEX.
7. Seguros de Movilidad por Uso (UBI – Usage-Based Insurance)
Los seguros de automóvil basados en el comportamiento real del conductor, medido por telemática o apps móviles, están desplazando a los modelos de tarificación tradicionales.
Cómo funciona:
- El conductor instala una app o dispositivo OBD en su vehículo.
- La aseguradora recopila datos de velocidad, frenadas, horarios y distancia.
- La prima se calcula mensualmente según el perfil de riesgo real.
- Los conductores seguros pueden ahorrar hasta un 30% en su prima anual.
8. Seguros para Nómadas Digitales y Trabajadores Remotos
El crecimiento del trabajo remoto ha generado una nueva categoría de asegurados que necesitan coberturas internacionales flexibles: salud, responsabilidad civil, equipos electrónicos y cancelación de viaje, todo en una sola póliza digital.
Empresas como SafetyWing y World Nomads han liderado este segmento. Para quienes buscan información sobre este estilo de vida, la guía sobre nómadas digitales sostenibles ofrece contexto valioso sobre las necesidades de cobertura de esta comunidad.
9. Seguros de Responsabilidad para Plataformas y Marketplaces
Con la proliferación de plataformas de economía colaborativa (Airbnb, Uber, marketplaces B2B), ha crecido la demanda de seguros que cubran la responsabilidad de las plataformas ante sus usuarios, proveedores y reguladores.
Coberturas típicas:
- Responsabilidad civil de la plataforma.
- Protección al vendedor/proveedor.
- Cobertura de disputas y fraude de compradores.
- Cumplimiento regulatorio en múltiples jurisdicciones.
Factores Tecnológicos que Impulsan los Productos de Seguros Digitales
El crecimiento de estas categorías no ocurre en el vacío. Tres tecnologías son las principales habilitadoras:
- Inteligencia Artificial y Machine Learning: Permiten la tarificación dinámica, la detección de fraude en tiempo real y la automatización de siniestros. La inteligencia artificial en el periodismo digital ofrece un paralelo interesante sobre cómo la IA está transformando industrias basadas en datos.
- Internet de las Cosas (IoT): Sensores en hogares, vehículos y dispositivos médicos alimentan modelos de riesgo más precisos y permiten la prevención activa de siniestros.
- Blockchain y Contratos Inteligentes: Facilitan la liquidación automática de siniestros en seguros paramétricos y mejoran la transparencia en la cadena de valor aseguradora.
Conclusión: Cómo Posicionarse en el Mercado de Seguros Digitales
El panorama de los productos de seguros digitales en 2026 ofrece oportunidades concretas para múltiples actores. Las aseguradoras tradicionales deben acelerar su integración con plataformas digitales o arriesgarse a perder relevancia frente a las insurtechs nativas. Los inversores encontrarán en los microseguros móviles, los seguros de ciberriesgo y el embedded insurance los segmentos con mejor relación riesgo-retorno.
Pasos accionables para cada perfil:
- Aseguradoras: Evaluar alianzas con insurtechs para distribución digital y adoptar modelos de tarificación basados en datos de comportamiento.
- Inversores: Priorizar insurtechs con modelos de embedded insurance y cobertura de activos digitales, dado su crecimiento estructural.
- Emprendedores fintech: Explorar la integración de coberturas paramétricas o microseguros en plataformas existentes de pagos o crédito.
- Consumidores y empresas: Revisar si sus coberturas actuales incluyen riesgos digitales como ciberataques o pérdida de activos digitales.
El seguro del futuro no se vende en una oficina ni se tramita en papel. Se activa en segundos, se ajusta con datos reales y se distribuye donde el cliente ya está. Quienes entiendan esta lógica hoy tendrán una ventaja difícil de recuperar mañana.


